出産の医療費控除で損するな!一時金相殺の盲点と還付金最大化の極意
出産という人生の一大イベントを経て、ホッと息をついたのも束の間。待ち受けるのが確定申告の季節です。「出産には数十万円の費用がかかったから、医療費控除でたくさんのお金が戻ってくるはず」と期待を膨らませる家庭は少なくありません。ところが、いざ申告書を作成してみると「還付金が数千円にしかならなかった」「計算したら1円も戻らないことが判明して愕然とした」という声が、SNSや育児コミュニティで後を絶ちません。
国税庁の統計や確定申告の現場データが浮き彫りにするのは、出産に関する医療費控除特有の「制度の罠」です。出産育児一時金との相殺ルールや、控除対象になる出費・ならない出費の線引きを誤認していると、本来手元に残るはずだった還付金を逃してしまったり、無駄な計算作業に徒労感を味わったりすることになります。2026年の最新税制と現場の知見をもとに、損をせず手取りを最大化するためのロジックを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:出産育児一時金(原則50万円)や民間医療保険の給付金は「出産費用そのもの」からのみ差し引き、余剰分を家族の別病気の医療費から相殺する必要はない。
- 要点2:陣痛時のタクシー代や無痛分娩の麻酔費用は対象になる一方、自己都合の差額ベッド代や夫の里帰り交通費は対象外という厳格な境界線が存在する。
- 要点3:共働き世帯は「単に年収が高い方」だけでなく、産休・育休による所得減少に伴う「所得200万円未満の足切り特例(総所得の5%)」を比較して申告者を決めるのが鉄則。
【実態検証】出産の医療費控除で「戻らない」と嘆く家庭が続出する現場のリアル
「出産費用で70万円近く病院に払ったのに、医療費控除の対象額がゼロになったのはなぜ?」——子育て世帯が集まるSNSや大手知恵袋サイトでは、毎年2月から3月にかけてこのような悲痛な投稿が溢れかえります。大手マタニティ誌や子育てコミュニティのアンケート調査でも、初産を経験した世帯の約4割が「医療費控除の還付金が想定より大幅に少なかった、あるいは対象外だった」と回答しています。
この失望が生じる構造的な原因は、医療費控除の基本算式と出産育児一時金の存在です。2023年春から原則50万円へと増額された出産育児一時金は、家計にとって極めて心強い味方である一方、医療費控除の計算上は「支払った医療費から差し引くべき補填金」として扱われます。病院の領収書の総額が55万円だった場合、窓口で支払った自己負担額は5万円に過ぎません。医療費控除の一般的な足切りラインである「10万円」に届かず、単体では申請すらできないケースが頻発しているのです。
「大金を払った感覚」と「税制上の実質負担」の乖離が、期待と現実のギャップを生み出しています。しかし、ここで諦めてはいけません。国税庁が定める通達を丹念に読み解くと、多くの家庭が見落としている「控除枠を劇的に復活させる合法的な計算法」が存在します。

【相殺ルールの真実】出産育児一時金と医療保険の「引き算」で陥る罠
医療費控除の成否を分ける最大の急所が、公的給付や民間保険の「相殺(引き算)ルール」です。税法上、保険金や給付金で補填された金額は支払った医療費からマイナスしなければなりません。しかし、現場で税務署員や税理士が目にする確定申告書の多くに、「引きすぎ」による自爆減額が見られます。
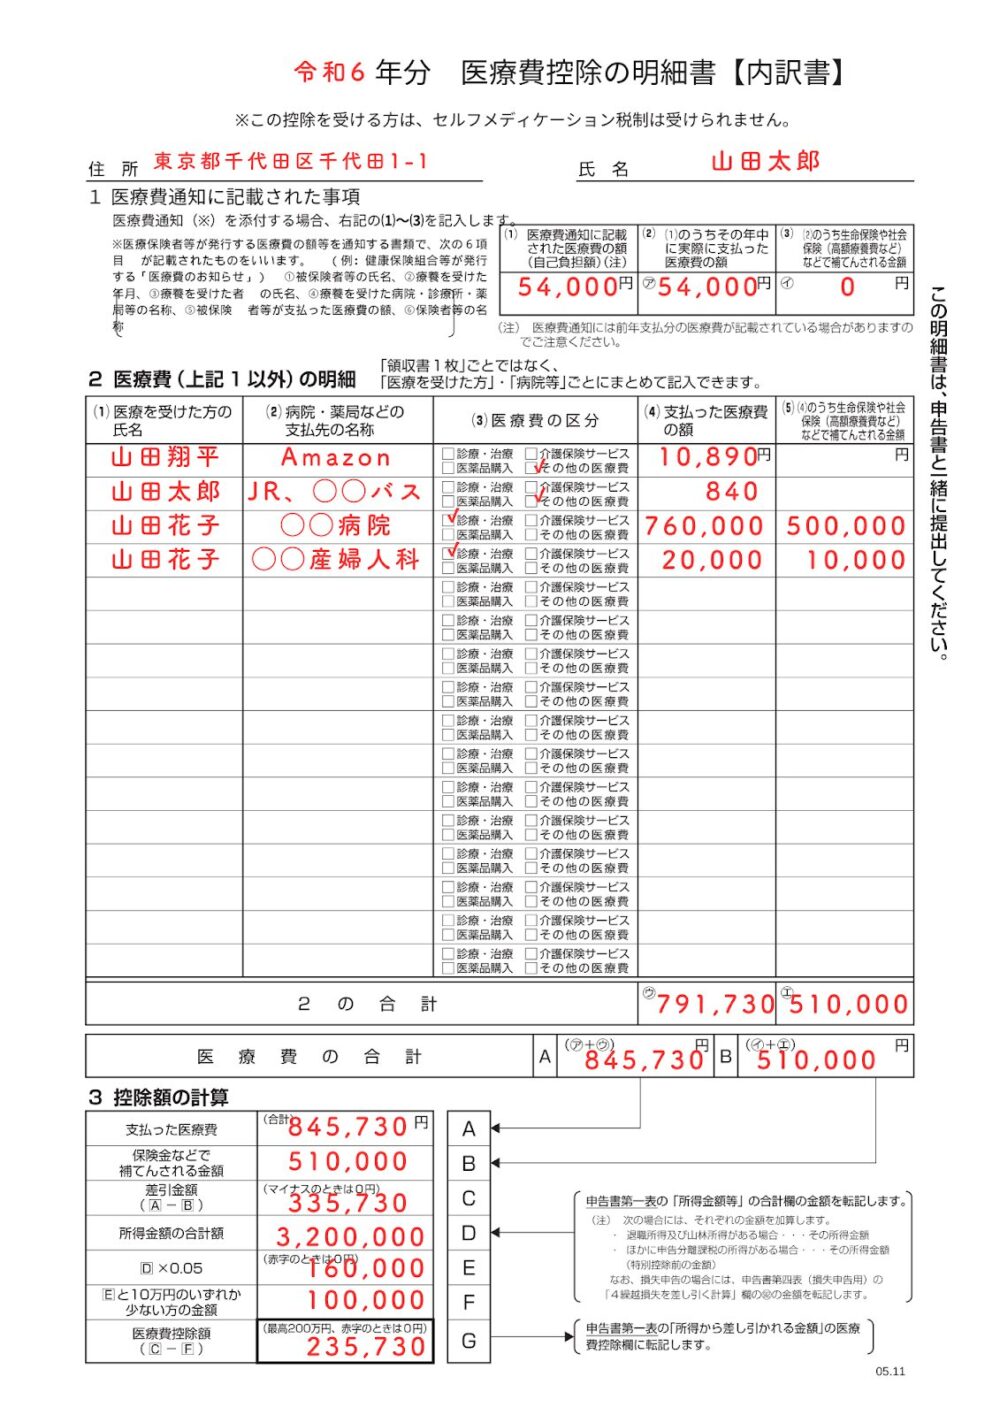
国税庁の基本通達(所得税法基本通達73-8)において、補填される保険金等は「その補填の対象とされた医療費の金額を限度として差し引く」と明確に規定されています。つまり、出産育児一時金や帝王切開で給付された医療保険金は、あくまで「その給付の対象となった出産・入院費用」からのみ差し引くものであり、同一年に家族が支払った他の医療費から差し引く必要はありません。
具体例で検証してみましょう。出産費用が48万円で一時金が50万円交付された場合、差額の2万円は一時金の受給超過となります。この2万円を、夫が同年に支払った歯科治療費15万円や、子どもの通院費から差し引く必要は一切ありません。もし全体の領収書を合算したうえで一括して50万円を引いてしまうと、控除額が2万円分目減りし、還付金で損をすることになります。
帝王切開による出産で、民間の医療保険から入院給付金や手術給付金が支払われた際も同様です。給付金が病院への支払額を上回ったとしても、余剰金を他の通院費や妊婦健診の自己負担分からマイナスする必要はありません。「給付金はその治療ごとに個別に紐付けて引き算する」という大原則を徹底するだけで、手元に残る控除額が大きく跳ね上がります。
【対象・対象外一覧】タクシー代や差額ベッド代の境界線を徹底比較
出産の前後には多種多様な出費が発生します。領収書の山を前に、どこまでが医療費控除として認められるのか頭を抱える方は少なくありません。税務署の調査や現場判断において、否認されやすい境界線をまとめたのが以下の比較データです。
| 費用項目 | 控除可否・判定基準 | 具体的な条件・注意事項 | 編集部の見解・アドバイス |
|---|---|---|---|
| 陣痛時のタクシー代 | 原則:対象(◯) | 破水や陣痛など緊急時、公共交通機関が利用困難な状況 | 陣痛タクシーの領収書や配車アプリの乗車履歴・明細は必ず保存すること。 |
| 定期健診時のタクシー代 | 原則:対象外(✕) | 電車やバスなどの利用が可能な通常時の通院 | 悪阻で歩行困難など、医学的・客観的な緊急事情がない限り否認リスク大。 |
| 無痛分娩の麻酔費用 | 対象(◯) | 医師による医療処置に伴う追加費用全般(10万〜20万円相場) | 自費診療であっても出産に伴う直接の治療処置として全額が控除対象。 |
| 入院時の差額ベッド代 | 条件付き(△) | 本人の希望による個室利用は✕。医師の指示や感染症隔離なら◯ | 「静かに過ごしたい」など自己都合の個室代は税務署から容赦なく弾かれる。 |
| 里帰り出産の交通費 | 一部のみ(△) | 実家への移動は「帰省」とみなされ本人の新幹線・飛行機代も否認が通例 | 夫の面会交通費や実家親の応援移動費は100%対象外。実家近くの病院通院費のみ◯。 |
| 新生児用品・おむつ・ミルク | 対象外(✕) | 日常生活用品、衛生用品の購入費用 | 育児に不可欠でも「病気やケガの治療・分べんの介助」に当たらないため不可。 |
見落としがちなのが妊婦健診の自己負担金です。自治体から配布される補助券(受診票)を使っても、検査内容によっては数千円から1万円程度の窓口負担が発生します。妊娠判明時の初診料から含めると、年間で3万〜5万円ほどの自己負担になっているケースが多く、これらはすべて医療費控除の対象です。領収書を「健診だから」と破棄せず、確実に保管しておくことが還付への第一歩となります。
【いくら戻る?計算検証】共働き世帯はどっちが申告すべきか徹底シミュレーション
共働き世帯において最も相談件数が多いのが、「夫と妻のどちらの名義で確定申告をすべきか」という問題です。ネット上では「所得税率が高い夫側で申告するのが正解」という解説が定説のように語られていますが、出産年に限ってはこれが裏目に出るケースが少なくありません。
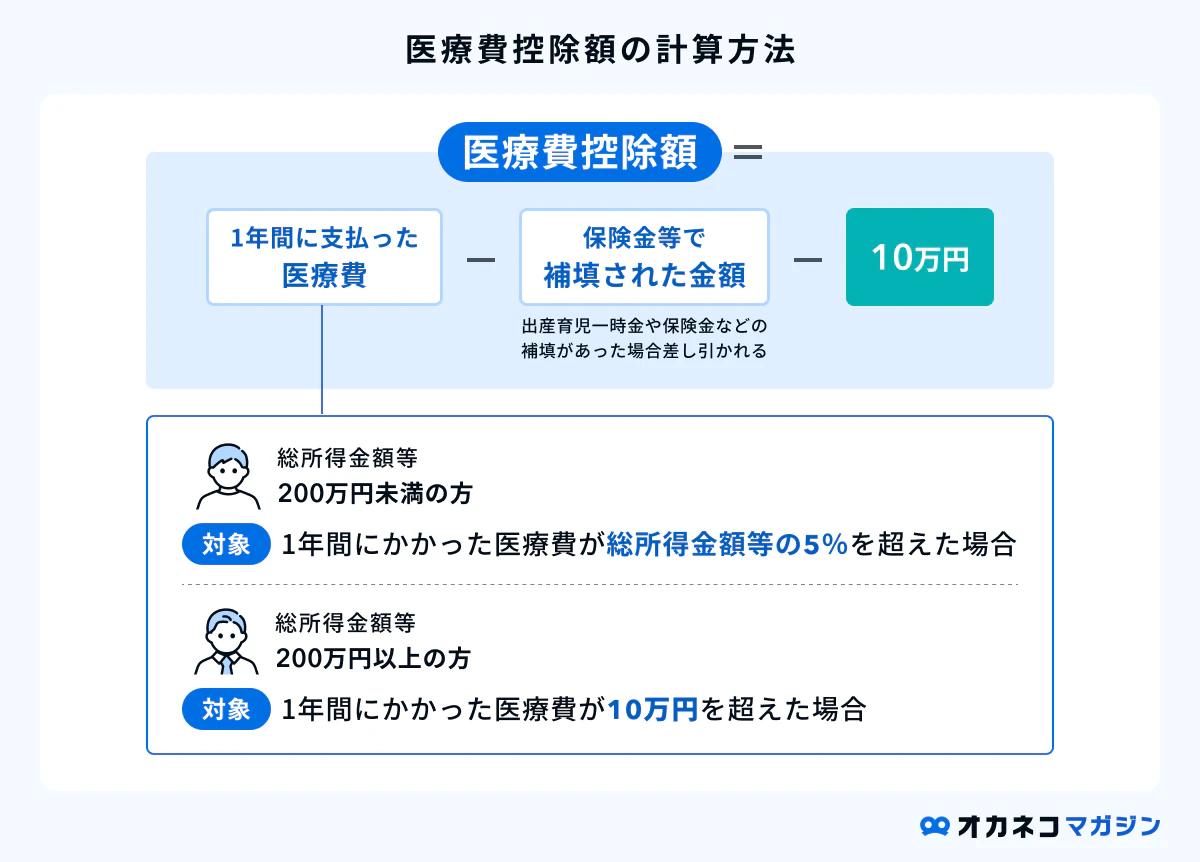
判断の分かれ目となるのが、妻の産休・育休による所得激減と、税法上の「総所得金額等200万円未満の特例」です。
医療費控除の基準額(足切り額)は通常「10万円」ですが、その年の総所得金額等が200万円未満である人の場合、「総所得金額等の5%」にまで引き下げられます。出産手当金や育児休業給付金は非課税所得であるため、所得計算には含まれません。その結果、年の途中から産休に入った妻の給与所得が200万円を下回っているケースが多々あるのです。
以下のモデルケースで、具体的にどれだけの還付差が生じるかシミュレーションしてみましょう。
【モデル世帯の条件】
・夫:年収600万円(課税所得 約300万円、所得税率10%・住民税率10%)
・妻:年収200万円(産休入りにより給与収入減少、課税所得 約60万円、総所得金額等 130万円、所得税率5%・住民税率10%)
・家族全員の対象医療費合計(一時金差引後):12万円
▼ パターンA:夫が申告した場合
・足切り基準額:10万円(所得200万円以上のため一律)
・医療費控除額:12万円 − 10万円 = 2万円
・所得税還付(10%):2,000円
・翌年の住民税軽減(10%):2,000円
👉 世帯の手取り増加額:合計 4,000円
▼ パターンB:妻が申告した場合
・足切り基準額:130万円 × 5% = 6万5,000円
・医療費控除額:12万円 − 6万5,000円 = 5万5,000円
・所得税還付(5%):2,750円
・翌年の住民税軽減(10%):5,500円
👉 世帯の手取り増加額:合計 8,250円
このシミュレーションが示す通り、妻の税率は低くても、控除できる金額そのものが2万円から5万5,000円へと約2.7倍に拡大するため、世帯全体での節税額は妻から申告した方が約2倍も有利になります。ただし、医療費の総額が30万円を超えるなど高額になる場合は、税率の高い夫側から控除した方が逆転して有利になる傾向があります。「両者の控除額と税率を掛け合わせて試算する」プロセスを省いてはなりません。
【スマホで完結】2026年最新の確定申告手順と「過去5年」の遡り請求術
確定申告のために税務署の長い列に並ぶ時代は完全に過去のものとなりました。2026年現在、国税庁の「確定申告書等作成コーナー」はスマートフォンの操作性に最適化されており、マイナンバーカードを用いたマイナポータル連携を活用すれば、わずか15分から20分程度で申告が完了します。
スマートフォン申請をスムーズに進めるステップは以下の3段階です。
- マイナポータル連携で医療費通知を自動取得:健康保険組合から発行される医療費通知情報が自動で申告書に反映されます。ただし、健診費用や自由診療の無痛分娩、通院タクシー代は反映されないため、別途手入力が必要です。
- 「医療費集計フォーム」または領収書入力:交通費や保険適用外の費用をスマホ画面から追加します。領収書の提出義務は撤廃されていますが、自宅で5年間の保存義務があるため、封筒にまとめて保管しておきます。
- マイナンバーカードで電子署名・送信:スマホの背面にカードをかざすだけでe-Tax送信が完了。早ければ2〜3週間程度で指定口座に還付金が振り込まれます。
ここで知っておくべき極めて強力な救済制度が、過去5年間の還付申告です。医療費控除のような還付申告は、通常の確定申告期間(2月16日〜3月15日)に縛られることなく、対象となる年の翌年1月1日から5年間いつでも提出可能です。「2年前や3年前に出産したけれど、忙しくて医療費控除を諦めていた」という家庭でも、2026年現在なら2021年分以降の医療費について遡って還付金を受け取ることができます。手元に過去の領収書や母子手帳の健診記録が残っているなら、今すぐ見直す価値があります。

一般に知られていない盲点とネットの誤解|お金の境界線を見極めるプロの判断基準
ネット上の情報やSNSの口コミを鵜呑みにして税務トラブルに発展するケースも散見されます。最も悪質な誤解の一つが、「生計を一にしていれば、実際に支払っていない側でも適当に合算していい」という安易な思い込みです。
税法上の要件は「自己又は自己と生計を一にする配偶者その他の親族のために支払った医療費」です。生計を一にしていれば妻の分を夫が申告することは認められますが、大前提として「申告者が実際にその医療費を負担した実態」が求められます。税務調査で妻名義の個人口座や独身時代の特有財産から支払われたことが明白であるにもかかわらず、高収入の夫が控除を受けていた場合、否認や追徴の対象となり得ます。クレジットカードの決済名義や引き落とし口座の管理には客観的な整合性を持たせておく必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
出産の医療費控除は、すべての家庭が無条件に取り組むべき「万能薬」ではありません。申告の手間と得られるリターンを冷徹に見極める基準を持つことが肝要です。
【申告を強くおすすめできる世帯】
・無痛分娩(自費10万〜20万円)を選択した世帯
・妊娠悪阻や切迫早産で長期間の入院管理を余儀なくされた世帯
・帝王切開になり、保険金給付を含めても窓口負担が足切り額を超えている世帯
・出産年において、夫婦どちらかの課税所得が著しく減少し「総所得5%特例」が使える世帯
・出産費用以外にも、家族内で歯科矯正やインプラント、持病の通院費など高額医療費が重なった世帯
【過度な期待をせず慎重に見極めるべき世帯】
・普通分娩で合併症もなく、出産育児一時金50万円の範囲内に総費用が収まった世帯
・民間の手厚い医療保険に加入しており、入院給付金等で実質負担がほぼ全額補填された世帯
・家族全員の合算医療費を足しても、足切り基準額(10万円または総所得5%)に届かない世帯
共働き化が進む昨今の家族関係において、家計管理のあり方は「夫婦別財布」が主流になりつつあります。しかし、別財布制がもたらす過度な心理的境界線が、「相手がいくら医療費を払ったか知らない」「互いに確定申告の手間を押し付け合う」という不毛なすれ違いを生む現場を数多く見てきました。医療費控除は単なる小遣い稼ぎのテクニックではなく、出産という家族の重大な転機において、世帯全体の金融リテラシーと協調体制を再構築するためのリトマス試験紙でもあるのです。
【医療費控除 出産】に関するよくある質問(FAQ)
Q1:無痛分娩の追加費用は医療費控除の対象になりますか?
A1:全額が医療費控除の対象となります。無痛分娩の麻酔管理料や処置費用は健康保険が適用されない自由診療ですが、医師による分べんの介助および医学的処置に直接該当するため、税法上の医療費として明確に認められています。病院から発行される領収書を大切に保管してください。
Q2:里帰り出産のための新幹線代や飛行機代は医療費控除に含められますか?
A2:原則として対象外です。里帰りのための移動は、税務上「実家への帰省という私的事情」とみなされ、医師等による診療を受けるための直接的な交通費とは認められません。同様に、夫が面会のために実家へ往復した新幹線代や、手伝いに来た親の交通費も一切対象になりません。ただし、里帰り先の実家から現地の産科クリニックへ通院した際の交通費(電車・バス等)は対象になります。
Q3:3年前に出産した当時の費用を、今から申告して還付金を受け取ることは可能ですか?
A3:可能です。医療費控除を含む還付申告は、該当する年の翌年1月1日から「過去5年間」遡って手続きができます。例えば2023年中の出産費用であれば、2028年12月31日まで請求が認められます。過去の領収書や母子手帳、医療費通知を確認し、条件を満たしていればスマートフォン等からいつでも還付申告を行ってください。
まとめ:知識の差が手取りの差になる!損を防ぐためのチェックリスト
出産の医療費控除において最も避けるべきは、「どうせ一時金で引かれるから意味がない」という思い込みによる放置と、「何も考えずに高年収の夫側で申告してしまう」盲信です。制度の骨格を正確に捉えれば、一時金の局所相殺ルールや、産休・育休世帯に適用される所得200万円未満の足切り特例など、合法的に還付額を最大化する手段が用意されています。
最後に、申告前に確認すべき重要チェックポイントを整理します。
- 出産育児一時金50万円を、出産と関係のない家族の医療費から差し引いていないか
- 陣痛タクシーの領収書や、妊婦健診の細かな自費負担分が漏れなく合算されているか
- 無痛分娩の麻酔費用や、医学的理由による差額ベッド代を控除対象に入れているか
- 妻の年間給与所得が減少している場合、夫単体だけでなく妻側での申告シミュレーションを比較したか
- 過去5年以内に申告漏れとなっていた出産・通院費用がないか
正しい知識を持ち、正当な権利を行使することは、新しい命を迎えた家庭の家計を守る確実な防衛策です。スマートフォンのe-Taxを活用し、賢く確実な還付金を手元に取り戻してください。 (出典: 医療 費 控除 出産(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。